「来月の支払いまでに売掛金の入金が間に合わない……」 「ファクタリングという言葉を聞いたけれど、借金や闇金とは何が違うのだろうか」
事業を運営する中で資金繰りの壁に直面した際、このような疑問や不安を抱くのは決して珍しいことではありません。
見慣れない金融用語やインターネット上の噂に触れると、「本当に安全な仕組みなのか」「取引先に知られて信用を失わないか」と慎重になるのも当然です。
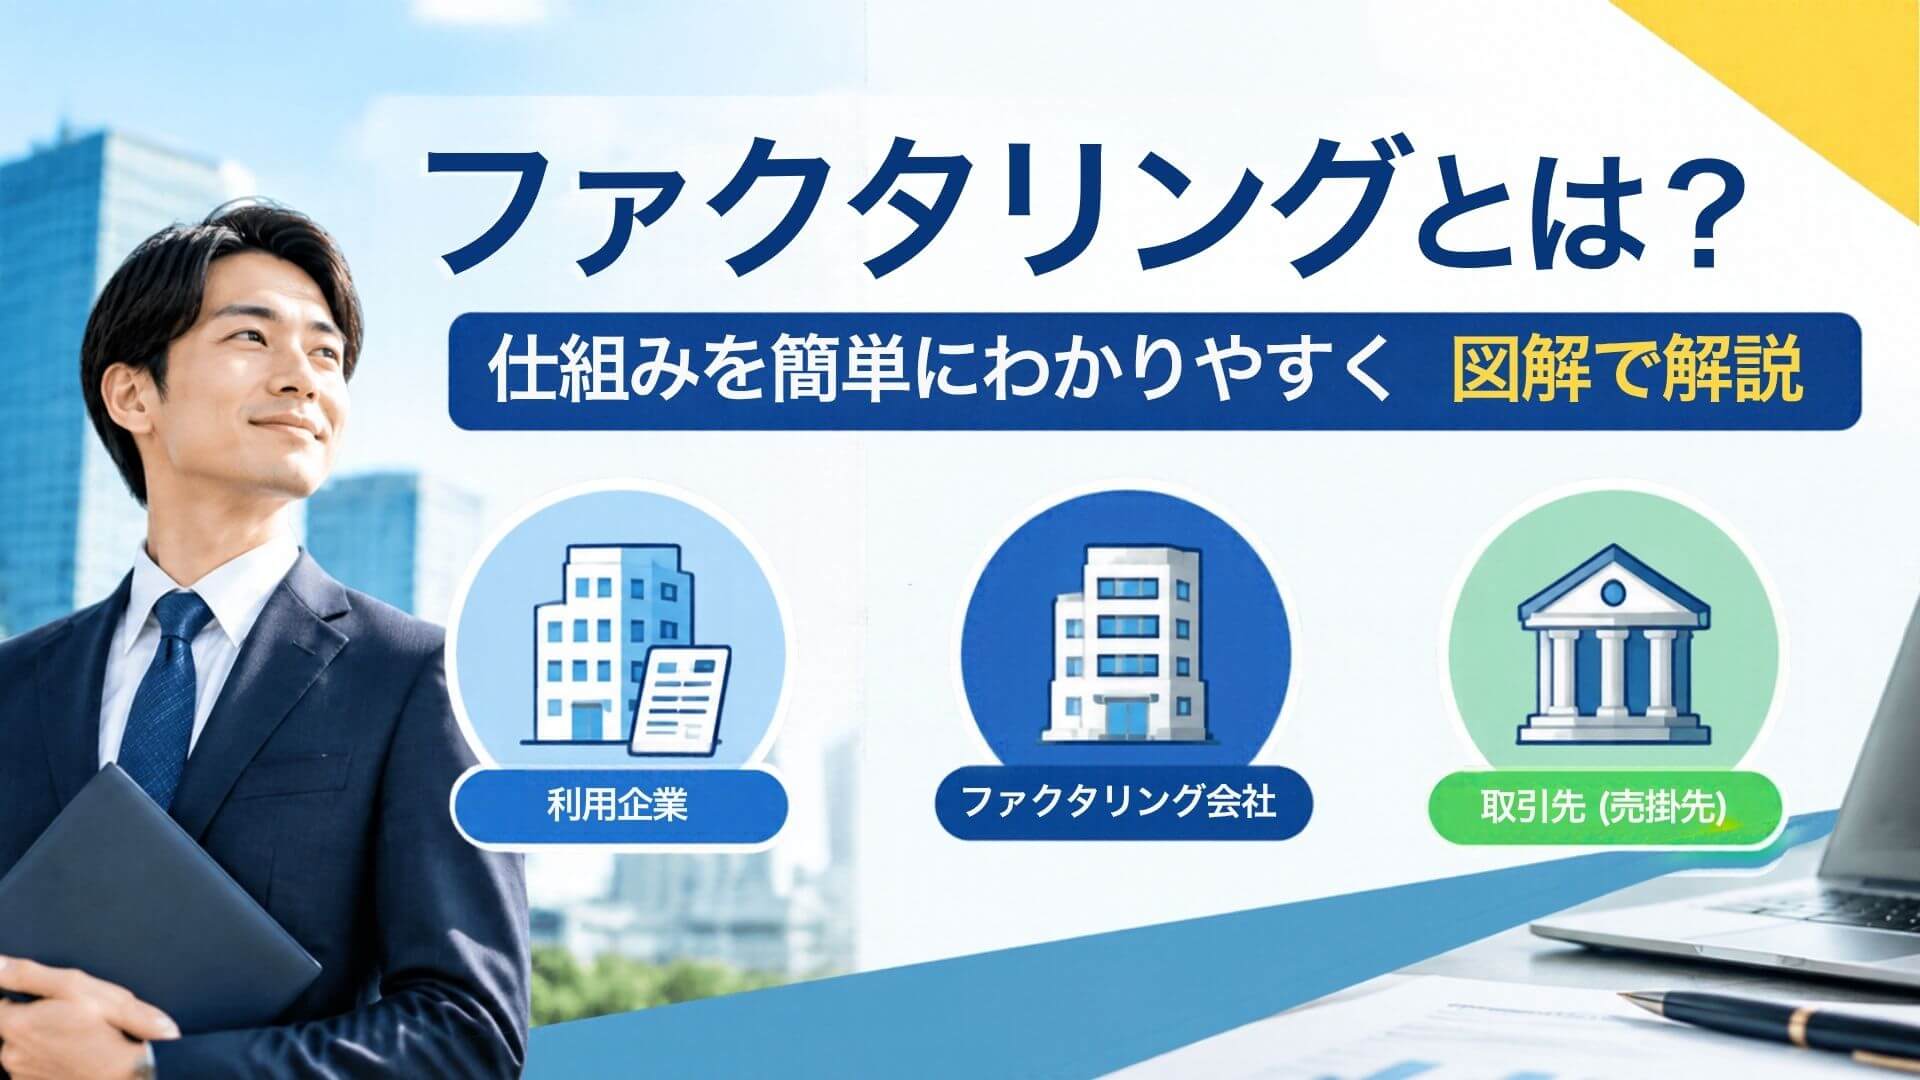
結論から申し上げますと、ファクタリングとは「借金(融資)」ではなく、入金待ちの請求書(売掛債権)をファクタリング会社へ売却して早期に現金化する「売買契約」です。
銀行融資とは異なり、審査で重視されるのはご自身の信用ではなく「売掛先の信用度」です。
そのため、融資の審査が通りにくい場合や急な資金調達が必要な場面でも、法的に認められた安全な手段として活用されています。
本記事では、ファクタリングの基本的な仕組みや融資との決定的な違い、2社間・3社間取引の流れ、失敗しない優良事業者の選び方まで、専門用語を噛み砕いて分かりやすく解説します。
※本記事は、法人・個人事業主の資金調達支援や金融法制度の一次情報を参考に、客観的な視点で監修・作成しています。
ファクタリングとは?仕組みと審査のリアルな現状
「ファクタリング」という言葉に対して警戒感を覚える方は少なくありません。
ここでは、制度の法的な位置づけと、審査における本質的な仕組みについて解説します。
違法性や借金との違いは?ファクタリングの法的な位置づけ
ファクタリングに対して「高金利の借金なのではないか」「違法な業者ではないか」と不安を感じる背景には、言葉のイメージや悪質業者に関する報道があります。
ファクタリングの本質は、民法第466条(債権の譲渡性)に基づき認められた「債権の売買(権利譲渡)」であり、お金を借りる「融資」とは根本的に異なります。
金融庁や中小企業庁などの公的機関においても、適正な事業者によるファクタリングは事業者の資金調達手段の一つとして認められています。
負債(借入金)として決算書に計上される融資とは異なり、資産(売掛金)を現金に換える取引であるため、信用情報機関に履歴が残ることもありません。
ただし、個人向けの「給与ファクタリング」や、実質的に高金利の貸し付けを行う「偽装ファクタリング(ヤミ金融)」などの悪質業者が存在することも事実です。
利用する際は、契約内容が「債権譲渡(売買契約)」になっているかを必ず確認することが大切です。
審査で重視されるのは「自社」ではなく「売掛先」の信用
ファクタリングを利用する上で最も知っておくべきポイントは、審査の主対象が「申込者(自社)」ではなく「売掛先(請求書の発行先)」である点です。
銀行融資の場合、自社の決算書や赤字の有無、既存の借入状況が厳しく審査されます。
一方でファクタリングは「将来その請求書が予定通り入金されるか」を判断するため、売掛先が上場企業や官公庁、取引実績の長い優良企業であれば、審査通過の可能性が十分に高まります。
例えば、創業間もない時期や赤字決算、税金の支払いが滞っている状況であっても、売掛先の信用力と取引の実態が証明できれば資金調達が可能です。
「自社の財務状態が悪いから調達できない」と諦める必要はなく、売掛先の信用を活用できる点こそがファクタリング最大の強みと言えます。
後悔しないための具体的仕組みと実践ノウハウ
ファクタリングには大きく分けて「2社間ファクタリング」と「3社間ファクタリング」の2種類が存在します。それぞれの違いを分かりやすく整理し、手続きの流れを解説します。
【テキスト図解】2社間と3社間ファクタリングの仕組みと使い分け
手続きを進める前に、2種類の仕組みの違いを把握しておくことが重要です。
【2社間ファクタリングの仕組み(取引先に秘密で利用)】
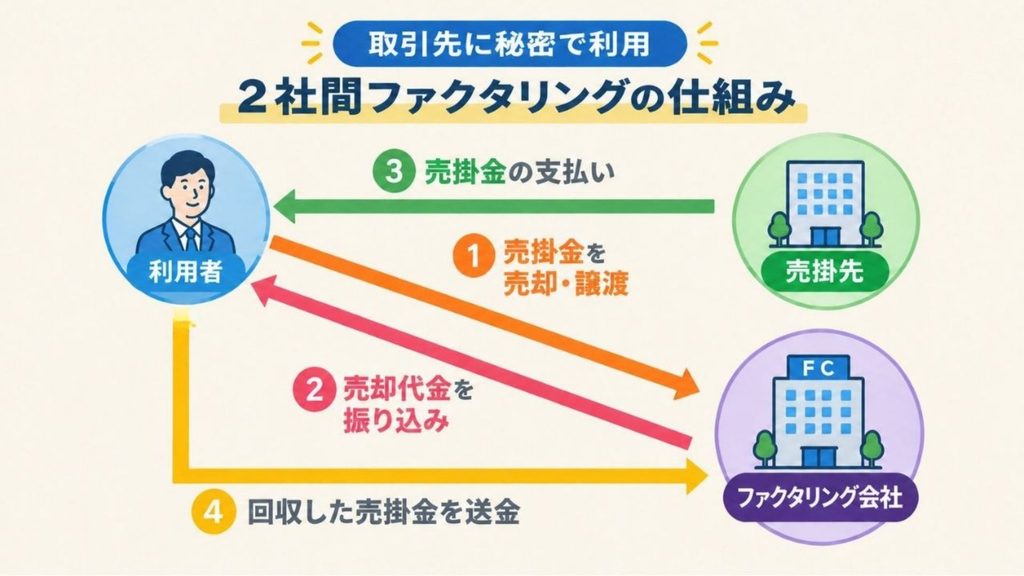
- 自社とファクタリング会社の2社間で契約を結ぶ
- 取引先へ通知がいかないため、ファクタリングの利用を知られない
- 期日に取引先から自社へ入金された後、その資金をファクタリング会社へ送金する
【3社間ファクタリングの仕組み(手数料を抑える場合)】
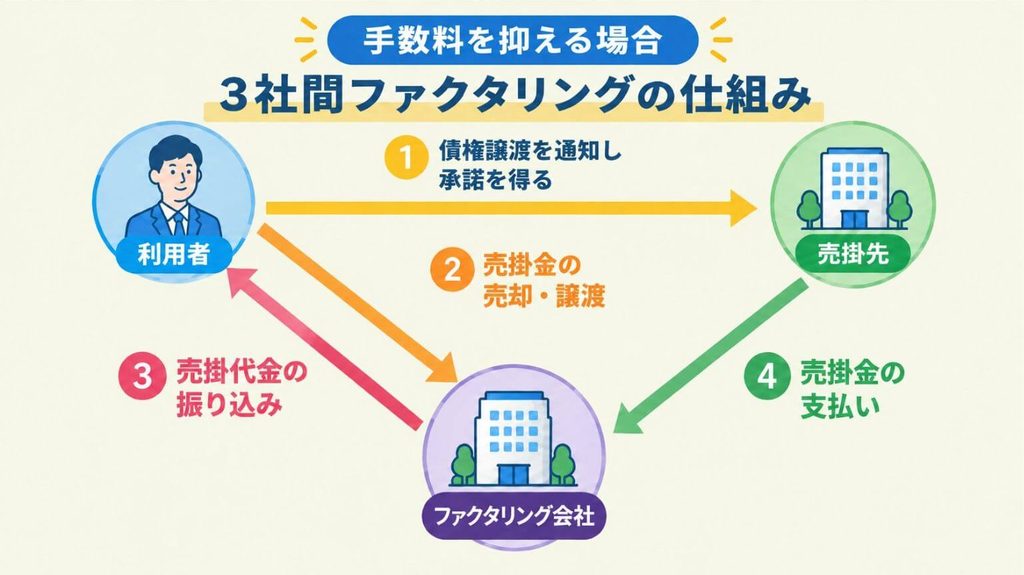
- 自社・ファクタリング会社・取引先の3社で承諾を得て契約する
- 取引先がファクタリング会社へ直接資金を振り込む
- 貸倒れリスクが低くなるため、手数料相場(1%〜9%程度)が安く設定される
取引先との関係性を最優先し、通知を出さずに迅速に現金化したい場合は「2社間取引」を選ぶのが一般的です。
申し込みから着金までのステップと事前準備のコツ
申し込みから資金化までの流れは非常にシンプルですが、事前の準備によって着金までのスピードが大きく変わります。
基本的な手順は以下の3ステップです。
- 相談・事前査定(請求書の金額や着金希望日の確認)
- 必要書類の提出と審査(本人確認書類、売掛先への請求書、入出金履歴が確認できる通帳コピーなど)
- 契約締結と振込(契約完了後、指定口座へ買取り代金が着金)
審査をスムーズに進めるコツは、「売掛先との継続的な取引実態」を証明できる書類をあらかじめ揃えておくことです。
基本となる請求書に加え、注文書や納品書、過去数ヶ月分の入出金が確認できる銀行通帳のコピーを用意しておくと、確認作業が大幅に短縮されます。
手続きの二度手間を防ぐためにも、必要書類は事前にデータ化して準備しておくことをおすすめします。
資金繰りリスクの回避と優良事業者の選び方
ファクタリングは非常に便利な仕組みですが、利用にあたってはいくつかの注意点やコストが存在します。デメリットも公平に理解した上で活用することが大切です。
手数料相場とファクタリング利用時の注意点
ファクタリングを利用する際の主な注意点は以下の3点です。
- 手数料が発生する 2社間取引の手数料相場は一般的に8%〜18%前後、3社間取引は1%〜9%前後となります。繰り返し利用しすぎると粗利益を圧迫する要因となります。
- 売掛金の額面以上の資金は調達できない 所有している請求書の金額が上限となるため、大幅な設備投資など売掛金を超える資金調達には適していません。
- 償還請求権(非リコース契約)の確認が必要 正規のファクタリング契約は「償還請求権なし(原則として万が一売掛先が倒産しても利用者が弁済義務を負わない契約)」で行われます。
ファクタリングはあくまで一時的な資金ショートを回避するための緊急手段です。
利用によって確保した時間で、売掛金の回収サイクルの見直しや本業のキャッシュフロー改善に取り組む姿勢が求められます。
柔軟かつ透明性の高い優良事業者を見極めるポイント
安心して相談できる優良事業者を選ぶためには、以下のチェックポイントを意識してください。
- 手数料の範囲や内訳が明確に開示されているか
- 償還請求権なし(売買契約)であることが契約書に明記されているか
- 法人だけでなく個人事業主や小口債権にも柔軟に対応しているか
- オンライン完結など、迅速な対応体制が整っているか
これらの条件を高い水準で満たし、多くの事業者から信頼を得ているサービスの一つが【ファクNAVIが選ぶ優良ファクタリング会社】です。
2社間ファクタリングを中心とした柔軟な対応を行っており、専門のアドバイザーが個別の事情に寄り添った最適な資金調達プランを提案してくれます。
審査通過率や手数料に関する事前診断も無料で実施しているため、初めて利用する方でも安心して相談できる環境が整っています。
まとめ:正しく理解して資金調達の一歩を踏み出そう
ファクタリングは決して怪しい取引や借金ではなく、「保有している請求書を安全に早期現金化する合理的な権利売買」です。
売掛先の信用度を軸に審査が行われるため、融資の利用が難しい場面でも、事業の継続と資金繰りの改善を支える強力な選択肢となります。
仕組みや手数料の仕組みを正しく理解し、自社の状況に合った利用方法を選択することが資金難を乗り越える鍵となります。
至急資金繰りの相談をしたい法人・個人事業主の方は、柔軟なサポート体制と迅速な対応で実績のある【ファクNAVIが選ぶ優良ファクタリング会社】の無料相談窓口も参考にしてみてください。