「急な支払いや仕入れのために売掛金を即座に現金化したいが、確定申告書が手元にない……」
「開業したばかりで確定申告を一度も経験していないけれど、ファクタリングの審査に通るのだろうか……」
資金繰りに逼迫した個人事業主の方にとって、確定申告書の有無は非常に切実な悩みです。
一般的な銀行融資などでは、事業者の所得や経営状態を確認するために確定申告書の提出が原則必須とされるため、「確定申告書がない=資金調達ができない」と思い込んで焦ってしまうケースも少なくありません。
しかし、結論からお伝えすると、確定申告書が手元にない(または未提出である)状態であっても、個人事業主がファクタリングを利用して資金調達を行うことは構造上十分可能です。
本記事では、金融・資金調達の専門的な視点から、なぜ確定申告書なしで審査が可能なのかという「審査の仕組み(構造・ロジック)」をはじめ、提出を求められる具体的な代用書類、申込み時のリスクや注意点まで、分かりやすく誠実に解説します。
個人事業主が確定申告書なしでファクタリングを利用できる仕組み
銀行融資などの金融取引とファクタリングでは、審査において重視される評価軸が根本的に異なります。
この違いを理解することが、確定申告書がなくても利用できる理由を理解する第一歩となります。
なぜ確定申告書がなくても審査ができるのか?
確定申告書が不要とされる最大の理由は、ファクタリングが「資金の貸付け(融資)」ではなく、「売掛債権の買い取り(債権譲渡)」という権利の売買取引だからです。
| 項目 | 銀行融資(ビジネスローン等) | ファクタリング |
|---|---|---|
| 取引の性質 | 金銭消費貸借契約(借入れ) | 債権譲渡契約(売買取引) |
| 審査の主な対象 | 申込者本人の返済能力・経営状態 | 売掛先(取引先)の支払能力・信用力 |
| 主な必須書類 | 確定申告書、決算書、納税証明書など | 請求書、通帳コピー(入出金履歴)など |
※ファクタリングは法務省が管轄する民法第466条(債権の譲渡性)等に基づき、事業者が保有する債権を第三者へ譲渡・売買する正当な経済行為です。
銀行融資の場合、金融機関は「申込者本人が将来にわたって資金を返済できるか」を調べるため、過去の所得証明である確定申告書を重視します。
一方で、ファクタリング会社が最もリスク視するのは「買い取った売掛金が、期日通りに売掛先(取引先)から入金されるかどうか」です。
つまり、申込みを行った個人事業主自身の赤字決算や税金未納、確定申告の有無よりも、「売掛先企業の信用力」が審査の成否を握る構造になっています。
そのため、確定申告書が提出できない場合でも、売掛先の信頼性が確認できれば審査を進めることができるのです。
ファクタリング会社が確認する「代わりとなる重要書類」とは
確定申告書が手元にない場合、ファクタリング会社は申込みを行った事業者の「個人の信用」ではなく、以下の2点を代替書類を通じて慎重に確認します。
- 売掛債権が存在しているという客観的な実態(架空請求ではないか)
- 売掛先と継続的な取引があり、過去にも期日通りに入金されている実績(入金確実性)
これらを証明できれば、確定申告書による証明がなくても、ファクタリング会社はリスクを算出して買い取りの可否を判断することが可能となります。
確定申告書の代わりに提出を求められる具体的な代用書類パターン
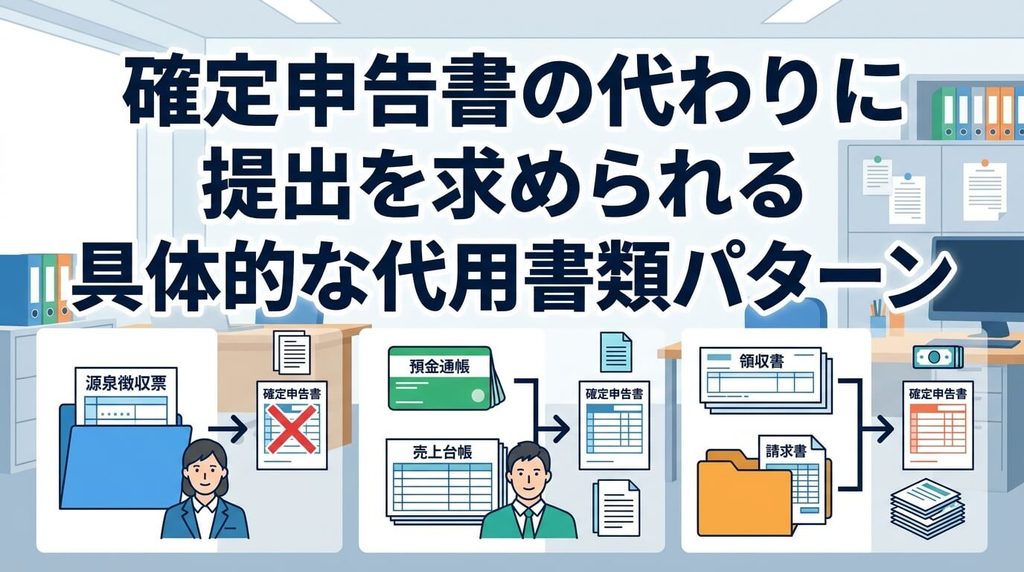
確定申告書を出せない個人事業主の方が審査を受ける際、実務上で求められる代表的な代用書類の組み合わせについて解説します。
抽象論ではなく、手元に用意すべき具体的な書類をご確認ください。
パターン①:請求書 + 直近の通帳コピー(入出金履歴)
最も一般的かつ必須となるのが、「売掛金の額面や期日が明記された請求書」と「売掛先との過去の入出金履歴が確認できる通帳コピー」のセットです。
- 請求書(納品書や完了報告書が伴うとなお良い): 売買・業務提供が完了し、確定した売掛金が存在することを証明します。売掛先の名称、支払期日、振込先口座、金額が明記されている必要があります。
- 直近3〜6ヶ月分の通帳コピー(表紙および見開きページ): 過去にその売掛先から定期的に期日通りの入金があったかを確認します。これにより、「今回限りの不透明な取引」ではなく「継続的で健全な売掛債権である」ことが客観的に証明されます。
パターン②:発注書・納品書・業務委託契約書などのエビデンス
創業間もない方や、通帳での入金履歴がまだ少ない(または初回取引の)場合は、取引の成立背景を補強する補足エビデンス(契約成立の証拠)の提示を求められることがあります。
- 基本契約書・業務委託契約書: 発注元と締結した契約書で、単価や締め日、支払日の取り決めが明記されているもの。
- 発注書(注文書)・受注確認メール: 売掛先から正式に発注を受けたことを示す書類。
- 納品書・検収書・作業完了報告書: すでに自社側の納品作業や役務提供が完了しており、請求権が確定していることを示す書類。
これらの書類を揃えて提出することで、確定申告書がなくても取引の透明性を確保し、審査を円滑に進めることができます。
確定申告書なしで申し込む際の「3つの注意点とリスク」
確定申告書なしでの資金調達は可能ですが、書類が揃っている通常時の申込みと比べて、いくつか理解しておくべき注意点やリスクが存在します。隠さず公平に解説します。
1. 審査に通常より時間がかかるケースがある
ファクタリングの魅力の一つに「即日現金化」がありますが、確定申告書がない場合、審査担当者はリスク回避のために慎重な事実確認を行います。
通帳履歴の細かなチェックや、契約書と請求書の整合性の確認、場合によっては追加書類の提出依頼が発生するため、標準的な審査時間よりも回答までに時間がかかる可能性があります。
「申込み当日の数時間以内にどうしても資金が必要」という場合は、時間的余裕を持った行動が必要です。
2. 取引実績や入出金の透明性がより厳しく見られる理由
確定申告書という「公的な事業証明」がない状態では、通帳の入出金データが唯一の信頼の拠り所となります。
- 現金手渡しの取引が多い
- 通帳に個人利用のプライベートな支出が混在しすぎており、事業キャッシュフローが判別しにくい
- 他社からの借入れや支払遅延の履歴が目立つ
上記のような場合、ファクタリング会社側で「本当に売掛金が存在し、期日に回収できるのか」の判別が困難となり、審査で慎重な判断を下される要因となります。
3. 手数料面での傾向と注意点
ファクタリングの手数料率は、ファクタリング会社が負う「貸倒れリスク(未回収リスク)」の大きさに比例して設定されます。
※一般的な2社間ファクタリングの手数料相場は数%〜20%程度と幅がありますが、個別の審査結果や取引先の信用度によって変動します。
確定申告書による事業全体の収支状況が確認できない場合、ファクタリング会社側のリスク見積もりが慎重になり、通常よりも手数料率がやや高めの水準(上限付近)で提示される傾向があります。
過剰な負担とならないよう、提示された買取額と手数料のバランスを必ず確認しましょう。
スムーズな資金調達を実現するための事前準備と心構え
確定申告書がない状態でも、事前のちょっとした準備を行うことで、審査の通過率や手続きのスピードを高めることができます。
通帳の記帳漏れを防ぐ、直近のキャッシュフロー整理のコツ
- 通帳は直近まで記帳しておく: 未記帳の期間があり、途中の入出金が「合算記帳(〇件まとめて記帳)」になってしまっていると、過去の取引実績が確認できず審査が中断することがあります。申し込む前に必ず最新の状態まで記帳を済ませておきましょう。
- 書類の名称や日付の整合性をチェックする: 請求書に記載された振込先名義と、通帳の名義が一致しているか、支払期日が過ぎていないかなどを事前に確認します。
- 確定申告がない理由を誠実に伝える: 「今年独立したばかりで最初の確定申告前である」「現在作成中である」など、担当者に申告書がない理由をありのまま誠実に説明することが、担当者の信頼を得るうえで大切です。
柔軟な対応と事前見積もりを検討するなら:おすすめのパートナー紹介
確定申告書がない状態での資金調達は、利用者の個別事情に寄り添い、柔軟な審査体制を整えているファクタリング会社を選ぶことが成功の鍵となります。
「自分の手元にある書類だけで審査が進められるか不安」 「まずは手持ちの売掛金でいくら調達できるか事前に確認したい」
そのような不安を抱えている個人事業主の方には、丁寧なヒアリングと迅速な対応に定評のあるサービスへ相談することをお勧めします。
例えば、即日対応や事前見積もりに対応した【ファクNAVIが選ぶ優良ファクタリング会社】では、確定申告書が手元にない場合や資金繰りに焦りを感じている場合でも、専門スタッフが親身になって事前見積もりや必要書類の相談に応じてくれます。
押し売りではなく、現在の状況に合わせた解決策の一例として、まずは簡易見積もりや相談を検討してみるのも有効な手です。
まとめ:安全な資金繰りのために公的機関の情報も活用しよう
確定申告書が手元にない個人事業主であっても、売掛先(取引先)の信用力と請求書・通帳履歴などの代用書類を提示することで、ファクタリングを通じた資金化を図ることは十分可能です。
最後に、安全かつ持続可能な事業運営を継続するための重要ポイントをまとめます。
偽装ファクタリング・悪徳業者にご注意ください
現在、ファクタリングを装って違法な高利貸しを行う「偽装ファクタリング(闇金融)」の被害が報告されています。債権の買い取りではなく実質的な貸付けを行ったり、過剰な手数料を要求する業者には絶対に関わらないでください。 ※詳細な注意喚起や見分け方については、金融庁の「ファクタリングに関する注意喚起」などの公的機関の一次情報を必ず参照し、安全性を確認してください。
長期的な資金繰り改善には公的支援の活用も
ファクタリングは一時的なキャッシュフローの改善に非常に有効ですが、中長期的な経営改善のためには、公的な経営支援制度や融資制度の併用も検討しましょう。
- 中小企業庁(公的資金繰り支援情報):事業者の資金繰り円滑化に向けた各種セーフティネット保証や相談窓口の案内
- 日本政策金融公庫(公的融資):創業初期の事業者向け融資や経営改善資金の相談
目先の資金繰りを安全なファクタリングで乗り切りつつ、公的なサポート窓口も賢く活用しながら、健全で持続可能な事業基盤を整えていきましょう。